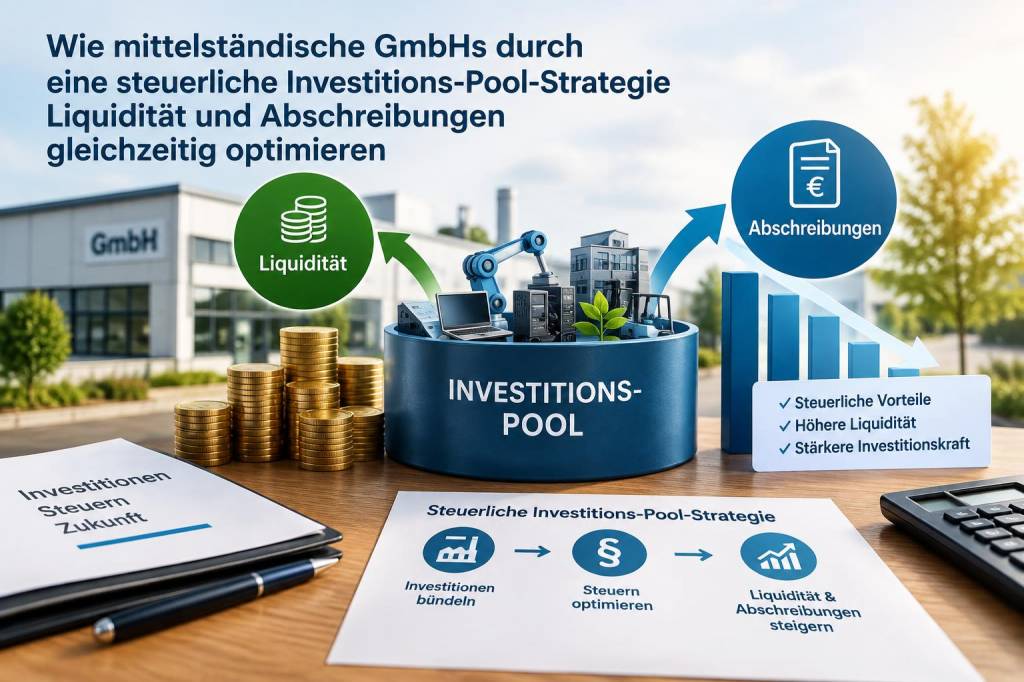
Als Unternehmerin und Beraterin beobachte ich immer wieder dieselbe Herausforderung: Mittelständische GmbHs stehen unter Druck, Liquidität zu sichern und gleichzeitig steuerlich sinnvoll abzuschreiben. Eine steuerliche Investitions‑Pool‑Strategie kann hier ein pragmatisches Instrument sein, um beides gleichzeitig zu optimieren — wenn sie bedacht und praxisnah umgesetzt wird. In diesem Beitrag teile ich meine Erfahrungen, praktische Schritte und typische Fallstricke, damit Sie das Konzept für Ihr Unternehmen prüfen und adaptieren können.
Was verstehe ich unter einer Investitions‑Pool‑Strategie?
Kurz gesagt: Statt einzelne Investitionsgüter isoliert zu betrachten, bündle ich geplante Anschaffungen über einen definierten Zeitraum in einem Pool. Ziel ist es, Abschreibungen, steuerliche Förderungen und Zahlungsströme zu steuern, um Liquiditätsspitzen zu glätten und steuerliche Effekte zu nutzen. Der Pool kann sowohl für bewegliche Wirtschaftsgüter (Maschinen, IT, Fahrzeuge) als auch immaterielle Investitionen (Software, Lizenzen) eingesetzt werden.
Warum macht das Sinn für mittelständische GmbHs?
Liquiditätsmanagement: Durch Bündelung und zeitliche Steuerung von Zahlungen lassen sich Liquiditätsspitzen vermeiden.Steuerliche Optimierung: Abschreibungsprofile und Sonderabschreibungen können gezielt genutzt werden.Planungssicherheit: Budget‑ und CapEx‑Planung wird übersichtlicher, insbesondere bei mehreren kleineren Anschaffungen.Verhandlungsstärke: Bei gebündelten Beschaffungen lässt sich oft besser mit Lieferanten über Zahlungsziele oder Rabatte verhandeln.Grundprinzipien meiner Vorgehensweise
Ich arbeite in drei Schritten: Analyse, Strukturierung und Umsetzung.
Analyse
Zuerst prüfe ich bestehende Investitionspläne, Liquiditätsprognosen und steuerliche Rahmenbedingungen:
Welche Anschaffungen sind geplant oder plausibel innerhalb der nächsten 24 Monate?Wie wirken sich klassische Abschreibungsdauern (AfA) und mögliche Sonderabschreibungen auf das Jahresergebnis aus?Gibt es branchen‑ oder regionalspezifische Förderprogramme (z. B. Digitalisierungsförderung, Investitionszulagen)?Ein realistisches Cashflow‑Forecast für mindestens 12 Monate ist die Basis — nur so sind steuerliche Vorteilsrechnungen realistisch einzuordnen.
Strukturierung
Im zweiten Schritt lege ich fest, welche Investitionen in den Pool kommen, wie der zeitliche Rahmen aussieht und welche steuerlichen Instrumente ich einsetzen möchte:
Definition Pooldauer: z. B. 12–24 Monate.Kategorisierung nach AfA‑Dauer: Kurzlebige Güter (bis 3 Jahre) vs. langlebige Anlagegüter.Berücksichtigung von geringwertigen Wirtschaftsgütern (GWG) und Sammelposten: Hier kann die Wahl zwischen Sofortabschreibung, Sammelposten oder regulärer AfA großen Einfluss haben.Einsatz von Sonderabschreibungen: Wenn möglich, plane ich Sonderabschreibungen in den ersten Jahren zur Entlastung der Steuerlast.Umsetzung
Die Umsetzung umfasst Beschaffung, buchhalterische Abbildung und Reporting:
Vertragliche Vereinbarungen mit Lieferanten über Liefertermine, Zahlungsziele und ggf. Rabatte.Koordination mit Steuerberater: Abstimmung über GWG‑Grenzen, Sammelposten und steuerliche Behandlung der Pool‑Struktur.Interne Buchhaltung: Klare Kontierung und Dokumentation, damit Anschaffungen im Pool nachvollziehbar bleiben.Regelmässiges Monitoring: Liquiditätskennzahlen sowie steuerliche Effekte monatlich überprüfen.Praktische Beispiele und Rechenbeispiele
Ein kleines Rechenbeispiel hilft oft zu verstehen, wie die Mechanik wirkt. Angenommen: Sie planen innerhalb eines Jahres vier Investitionen á 30.000 EUR (insgesamt 120.000 EUR). Jede Maschine hätte eine gewöhnliche Nutzungsdauer von 5 Jahren.
| Einzelanschaffung | Pool‑Strategie |
| Abschreibung linear: 30.000 / 5 = 6.000 EUR p.a. pro Maschine | Falls GWG‑Regelung oder Sonderabschreibung möglich: höhere Erstjahresabschreibung bzw. Sammelposten |
| Jährliche AfA gesamt (4 Maschinen): 24.000 EUR | Mit gezielter Nutzung von Sonderabschreibung und GWG kann sich die Belastung im ersten Jahr auf z. B. 40.000 EUR erhöhen, Steuerlast sinkt, Cashflow verbessert sich |
Dieses Beispiel zeigt: Die Pool‑Strategie verschiebt zwar die buchhalterischen Abschreibungen nicht „weg“, sie verlagert jedoch steuerliche Effekte in die Jahre, in denen sie strategisch sinnvoll sind — etwa in Jahre mit hoher Steuerbasis, um die Steuerbelastung zu reduzieren und dadurch verfügbare Liquidität zu erhöhen.
Wichtige steuerliche Stellhebel
Geringwertige Wirtschaftsgüter (GWG): Bis zu einem gewissen Nettobetrag (gesetzliche Grenze beachten) können Anschaffungen sofort abgeschrieben werden.Sammelposten: Für Güter mit geringem Anschaffungswert kann ein Sammelposten über fünf Jahre gebildet werden — das glättet die Abschreibung und vereinfacht die Buchhaltung.Sonderabschreibungen nach EStG/HGB: In bestimmten Fällen möglich, um Investitionen steuerlich in den ersten Jahren stärker zu berücksichtigen.Leasing vs. Kauf: Leasing verschiebt Zahlungen und kann Liquidität schonen, wirkt sich aber anders auf die Bilanz und die AfA aus.Typische Fallstricke — darauf sollten Sie achten
Fehlende Abstimmung mit dem Steuerberater: Jede Pool‑Strategie muss auf die individuellen bilanz‑ und steuerrechtlichen Rahmenbedingungen abgestimmt sein.Unrealistische Liquiditätsannahmen: Wenn Zahlungsziele nicht eingehalten werden, kann die Strategie das Risiko erhöhen.Verwechslung von buchhalterischer und steuerlicher Abschreibung: Die wirtschaftliche Nutzungsdauer und steuerliche AfA können sich unterscheiden — das beeinflusst die Wirkung der Strategie.Förderungsvoraussetzungen nicht erfüllt: Manche Zuschüsse oder Steuervergünstigungen haben Voraussetzungen (z. B. Mindestinvestitionssumme), die zu prüfen sind.Checkliste für die praktische Umsetzung
Erstellen Sie ein 12–24 Monate Investitions‑ und Liquiditätsforecast.Prüfen Sie, welche Anschaffungen als GWG, Sammelposten oder reguläre AfA zu behandeln sind.Führen Sie ein Abstimmungsgespräch mit Ihrem Steuerberater und klären Sie Sonderabschreibungen und mögliche Förderungen.Verhandeln Sie Zahlungsziele und Rabatte bei Lieferanten — gebündelte Beschaffung schafft Verhandlungsspielraum.Dokumentation: Halten Sie alle Beschaffungs‑ und Zahlungsvereinbarungen schriftlich fest und sorgen Sie für transparente Buchhaltung.Ich nutze diese Vorgehensweise regelmäßig in Mandaten und bei eigenen Projekten: Die Kunst liegt darin, steuerliche Regeln nicht isoliert zu betrachten, sondern immer im Zusammenhang mit Liquidität und operativen Bedürfnissen. Eine Investitions‑Pool‑Strategie ist kein Allheilmittel, aber ein wirksames Werkzeug im Mix aus Steuerplanung, Liquiditätsmanagement und operativer Beschaffungssteuerung — sofern sie gut geplant und diszipliniert umgesetzt wird.